Precio de lanzamiento · 40% de descuento
Comprar · USD 6.99Para quien siente que empezó tarde
Aún estás a tiempo para tener un retiro tranquilo.
Proyéctate con tu edad y situación actual.
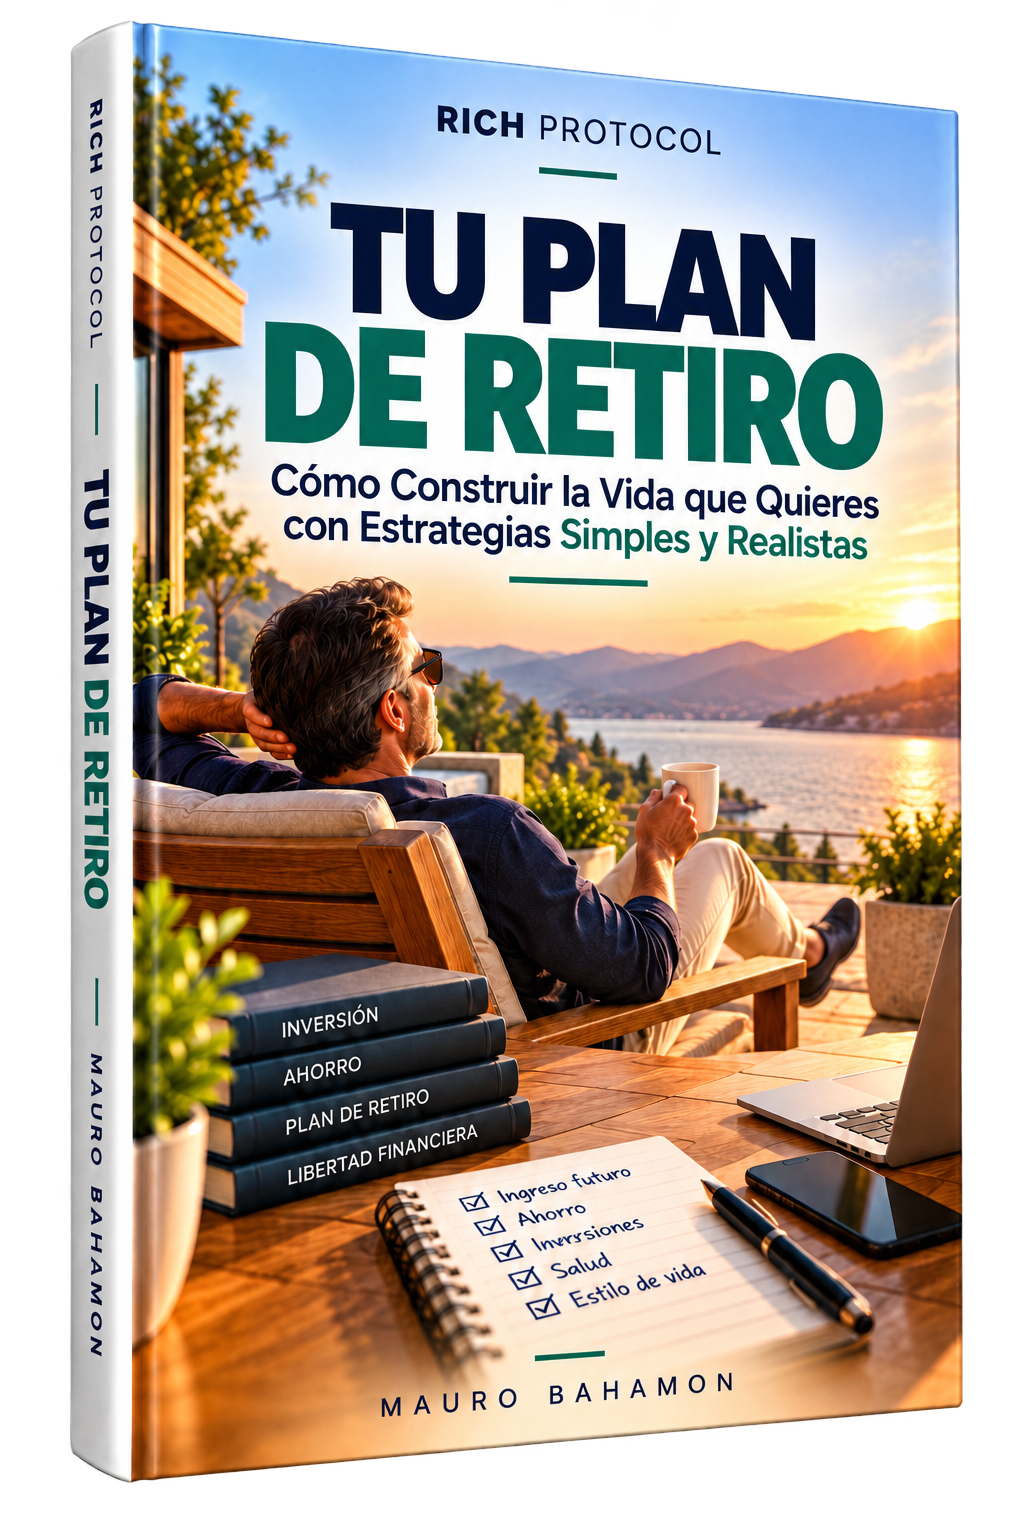
Precio de lanzamiento · 40% de descuento
Quiero mi copia · USD 6.99Pago seguro · Descarga inmediata · Acceso desde cualquier dispositivo
¿Te suena esto?
Evitas hacer las cuentas de tu retiro porque ya imaginas el resultado.
Lees un ejemplo de alguien que empezó a los 25 y cierras el libro sintiéndote mal.
Pensabas que tu negocio o tu trabajo era tu retiro, y hoy dudas de que lo sea.
Casi todo lo que has leído sobre retiro está escrito para otra persona: alguien de 25 años, sin deudas ni hijos y con 40 años por delante. Cada ejemplo te hace sentir que ya perdiste. No es así: tu plan simplemente es distinto.
El sistema
Tu plan para el tiempo que queda
Ruta Corta
Un plan hecho para el tiempo que de verdad te queda.
Recuperación Inteligente
Ponerte al día sin apostar fuerte ni arriesgar de más.
Reloj a Tu Favor
Convertir el tiempo que queda en aliado: más aporte, más años y una vida a tu medida.
"Un equipo que va perdiendo al medio tiempo no se va del estadio: cambia la estrategia y sigue jugando. Con el retiro pasa igual: no necesitas el plan de quien empezó antes, necesitas el plan correcto para el tiempo que queda, desde donde estás hoy."
Si un equipo no abandona el partido en el medio tiempo, ¿por qué tú abandonarías tu retiro?
Precio de lanzamiento · 40% de descuento
Quiero mi copia · USD 6.99Lo que cambia cuando dejas de posponerlo
Sabes cuánto tiempo real te queda, no el que sientes.
Dejas de compararte con quien empezó antes.
Entiendes qué decisiones difíciles te tocan, sin dramatismo.
Tienes un plan de 90 días para dejar de posponerlo.
Ver qué incluye el libro
- 1.Cuánto tiempo te queda en realidad
- 2.Por qué compararte con quien empezó a los 25 te hace daño
- 3.La ventaja oculta de empezar tarde
- 4.El número que sí importa
- 5.Cuánto puedes aportar ahora mismo
- 6.Dónde poner tu dinero cuando el tiempo es más corto
- 7.El error de querer recuperar el tiempo con riesgo excesivo
- 8.Trabajar unos años más: la palanca más subestimada
- 9.Ajustar tu estilo de vida sin sentir que te resignas
- 10.Si además tienes deuda o dependientes
- 11.Por qué perder dinero cerca del retiro es distinto
- 12.El plan para los primeros años de retiro
- ·Plan de cierre: tus próximos 90 días
Incluye un plan de acción de 90 días con puntos de control.
Para quién es
Es para ti si…
- Tienes más de 40 y sientes que empezaste tarde.
- Quieres un plan realista, no promesas.
- Estás dispuesto a tomar decisiones con información clara.
No es para ti si…
- Buscas hacerte rico rápido.
- Quieres que alguien te diga en qué invertir.
Mauro Bahamón tiene 17 años de experiencia en finanzas. En este libro te explica cómo proyectar y mejorar tu plan de retiro con bases reales y sólidas, para que tomes decisiones con seguridad y sin depender de promesas fáciles.
Empieza hoy. El mejor momento para hacer las cuentas es ahora.
Tu Plan de Retiro · E-book PDF
- 12 capítulos en 4 partes
- Plan de acción de 90 días
- Descarga inmediata
USD 6.99
Precio de lanzamiento · 40% de descuento
Comprar ahoraProducto digital de descarga inmediata. Si algo falla con tu archivo, escríbenos.
Pago seguro procesado por Stripe y PayPal.
Añade más libros a tu pedido (opcional)
Elige los que quieras. Puedes marcar y desmarcar cuando quieras.